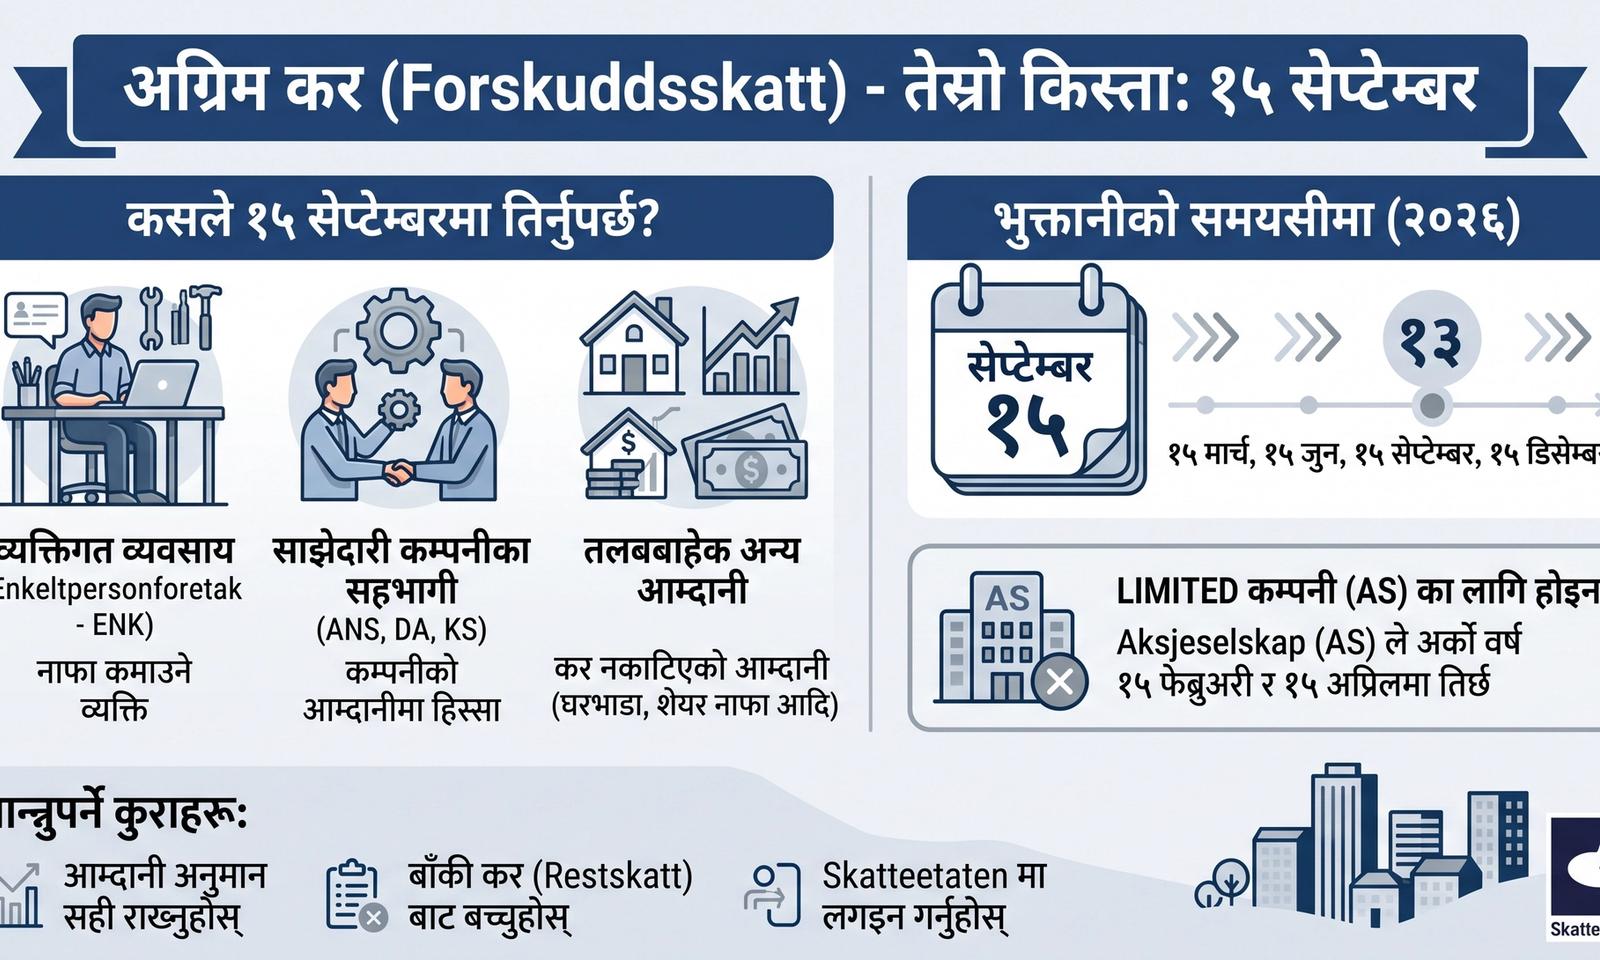
ओस्लो - नर्वेमा व्यक्तिगत व्यवसाय सञ्चालन गर्ने, साझेदारी कम्पनीमा सहभागी हुने र तलबबाट स्वतः कर नकाटिने अन्य आम्दानी भएका व्यक्तिहरूका लागि १५ सेप्टेम्बर २०२६ अग्रिम कर (Forskuddsskatt) तिर्ने महत्त्वपूर्ण म्याद हो। नर्वेको कर कार्यालय (Skatteetaten) का अनुसार यो चालु वर्षको तेस्रो किस्ता बुझाउने अन्तिम मिति हो। तर, लिमिटेड कम्पनी अर्थात् Aksjeselskap (AS) का हकमा भने यो नियम लागू हुँदैन।
अग्रिम कर कसले तिर्नुपर्छ?
सामान्यतया कर्मचारीको तलबबाट रोजगारदाताले नै प्रत्येक महिना कर काटेर पठाउने व्यवस्था छ। तर, व्यक्तिगत व्यवसायबाट हुने नाफा वा अन्य आम्दानीमा कर स्वतः काटिँदैन। यस्तो अवस्थामा करदाता आफैंले अनुमानित आम्दानीको आधारमा अग्रिम कर बुझाउनुपर्ने कानुनी प्रावधान छ। विशेषगरी Enkeltpersonforetak (ENK) दर्ता गरेर ट्याक्सी, सरसफाइ, निर्माण, रेस्टुरेन्ट वा परामर्श जस्ता व्यवसायबाट नाफा कमाउनेहरू यसमा पर्छन्।
यसैगरी, Ansvarlig selskap (ANS), Selskap med delt ansvar (DA) र Kommandittselskap (KS) जस्ता साझेदारी कम्पनीका सहभागीहरूले पनि कम्पनीको कर आ-आफ्नो हिस्साको नाफाअनुसार व्यक्तिगत रूपमै तिर्नुपर्ने भएकाले उनीहरूलाई पनि यो म्याद लागू हुन्छ।
यसका अतिरिक्त, व्यवसाय नभएका तर घरभाडा, शेयर बिक्री वा अन्य स्रोतबाट करयोग्य आम्दानी गरेका निजी व्यक्तिहरूलाई पनि कर निर्धारण भएको खण्डमा १५ सेप्टेम्बरभित्र भुक्तानी गर्नुपर्ने हुन्छ।
AS लाई यो म्याद किन लागू हुँदैन?
Aksjeselskap (AS) ले पनि अग्रिम कर त तिर्छन्, तर उनीहरूको समय तालिका पूर्ण रूपमा फरक छ। AS ले आम्दानी भएको वर्षको सट्टा अर्को वर्ष दुई समान किस्तामा कर बुझाउने गर्छन्। सन् २०२६ मा कम्पनीले कमाएको आम्दानीको अग्रिम कर सन् २०२७ को १५ फेब्रुअरी र १५ अप्रिलमा तिरिने भएकाले सेप्टेम्बर १५ को यो म्याद AS का लागि होइन।
किस्ता र भुक्तानी प्रक्रिया
अग्रिम कर सामान्यतया वर्षको चारवटा मितिहरू १५ मार्च, १५ जुन, १५ सेप्टेम्बर र १५ डिसेम्बरमा किस्ताबन्दीमा तिर्नुपर्छ। सेप्टेम्बर १५ को भुक्तानी वर्षको तेस्रो किस्ता हो। भुक्तानी म्यादभन्दा करिब तीन हप्ताअघि नै करदातालाई ई-फाक्तुरा, Altinn को इनबक्स वा हुलाकमार्फत बिल पठाइन्छ। कुल अग्रिम कर रकम २,००० क्रोनरभन्दा कम भएको अवस्थामा भने सबै रकम एउटै बिलमा आउन सक्छ।
कर रकम निर्धारण र विवरण संशोधन
ENK सञ्चालकहरूको अग्रिम कर उनीहरूको अनुमानित नाफा, अन्य जागिरको तलब, सम्पत्ति र समग्र आर्थिक अवस्थाका आधारमा निर्धारण गरिन्छ। व्यवसायको कुल बिक्रीलाई नाफा मानिँदैन, स्वीकार्य खर्च कटाएर बाँकी रहेको रकममा मात्र कर लाग्छ।
आम्दानी अनुमानभन्दा धेरै वा कम भएको अवस्थामा करदाताले अनलाइनमार्फत तुरुन्तै आफ्नो कर कार्ड मा विवरण अद्यावधिक गर्नुपर्छ। आम्दानी बढेको अवस्थामा समयमै विवरण सच्याएर कर बढाउँदा अर्को वर्ष एकैपटक ठूलो रकम बाँकी कर (Restskatt) तिर्नुपर्ने जोखिमबाट बच्न सकिन्छ।
समयमा नतिरे के हुन्छ?
निर्धारित म्यादभित्र करको किस्ता नबुझाएमा विलम्ब ब्याज लाग्ने र सरकारी असुली प्रक्रिया सुरु हुन सक्ने Skatteetaten ले जनाएको छ।
त्यसैले करदातालाई आफ्नो बिल आएको छ वा छैन, खाता नम्बर र KID सही छ वा छैन, तथा अनुमानित नाफा वास्तविक अवस्थासँग मिलेको छ कि छैन भनेर समयमै जाँच गर्न सुझाव दिइएको छ।
अग्रिम करको दाबी नआएको अवस्थामा भने अनुमानका भरमा तिर्नु पर्दैन। भुक्तानीमा आर्थिक समस्या परेको खण्डमा म्याद सकिनुअघि नै कर कार्यालयसँग सम्पर्क गर्न सल्लाह दिइएको छ।